Recortar el Estado, bajar impuestos y gobernar con datos
Un aporte al debate de la Ley de Rescate Económico que se tramita en el Congreso. Le da otra mirada al proyecto y propone darle al Presidente de la República aún más facultades para recortar, enajenar y hacer más liviano el Estado, con impuestos más bajos y una deuda que baja todos los años.
Lo esencial
El diagnóstico
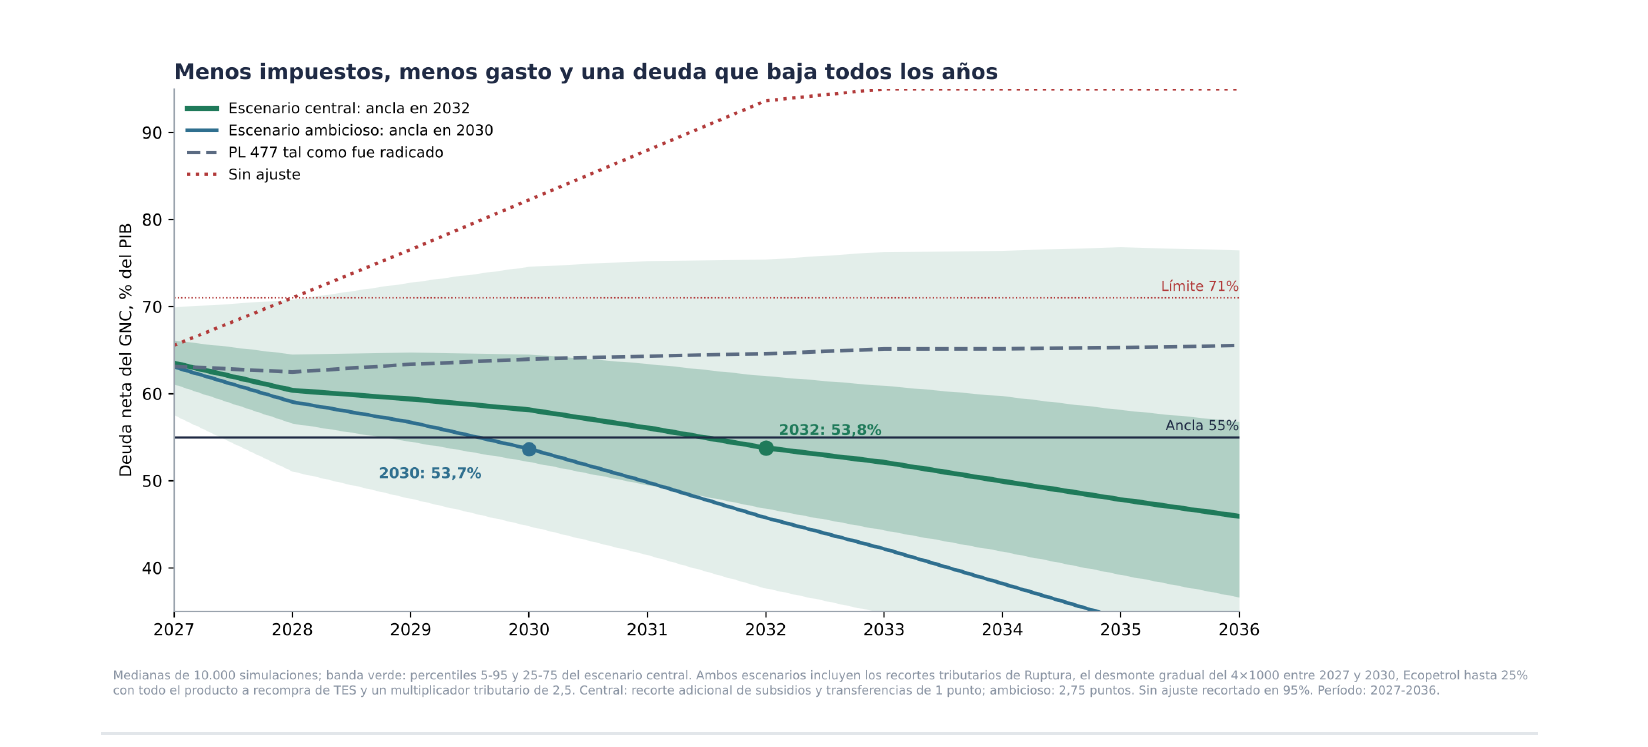
El PL 477 estabiliza la deuda neta cerca de 64% del PIB y no la lleva al ancla de 55%; sin ajuste, superaría 80% en 2030. La propuesta hace todo el ajuste por el gasto y financia la transición con enajenaciones por $87,4 billones, destinadas en su totalidad a recomprar deuda. La recompra de TES ahorra $60 billones de intereses hasta 2036.
Más facultades para recortar
Facultades extraordinarias por seis meses para suprimir y fusionar ministerios, con un máximo de trece, y liquidar empresas del Estado sin rentabilidad y fondos especiales, con una meta de 20% menos de gasto de funcionamiento. Un acto legislativo añade 18 meses de facultades, incluida la reestructuración de los organismos de control. Recorte de 20% del gasto de personal en todas las ramas y de 50% del costo de los contratistas.
Impuestos más bajos
Incorpora los recortes de Ruptura, del Dr. Santiago Pardo: renta de sociedades a 30%, dividendos y ganancias ocasionales a 10%, siete impuestos eliminados, entre ellos el patrimonio, y el 4×1000 desmontado entre 2027 y 2030. Los alivios de renta entran solo cuando el CARF certifica que el gasto bajó primero.
Enajenar para no emitir
Reforma de la Ley 1118 para que la Nación quede con 25% de Ecopetrol; venta de Banco Agrario, La Previsora, Positiva y Fiduagraria, de las diez empresas de energía de la Nación, Satena, 4-72 y Vecol, entre otras. Todo el producto va a recomprar deuda.
Gobernar con datos
Un plan con metas verificadas por el CARF para automatizar con inteligencia artificial la mitad del aparato nacional antes de 2031, y una ontología fiscal que une DIAN, UIAF, UGPP y registros para destapar capitales ocultos. El plan aporta 1,6 puntos del PIB al balance primario desde 2031.
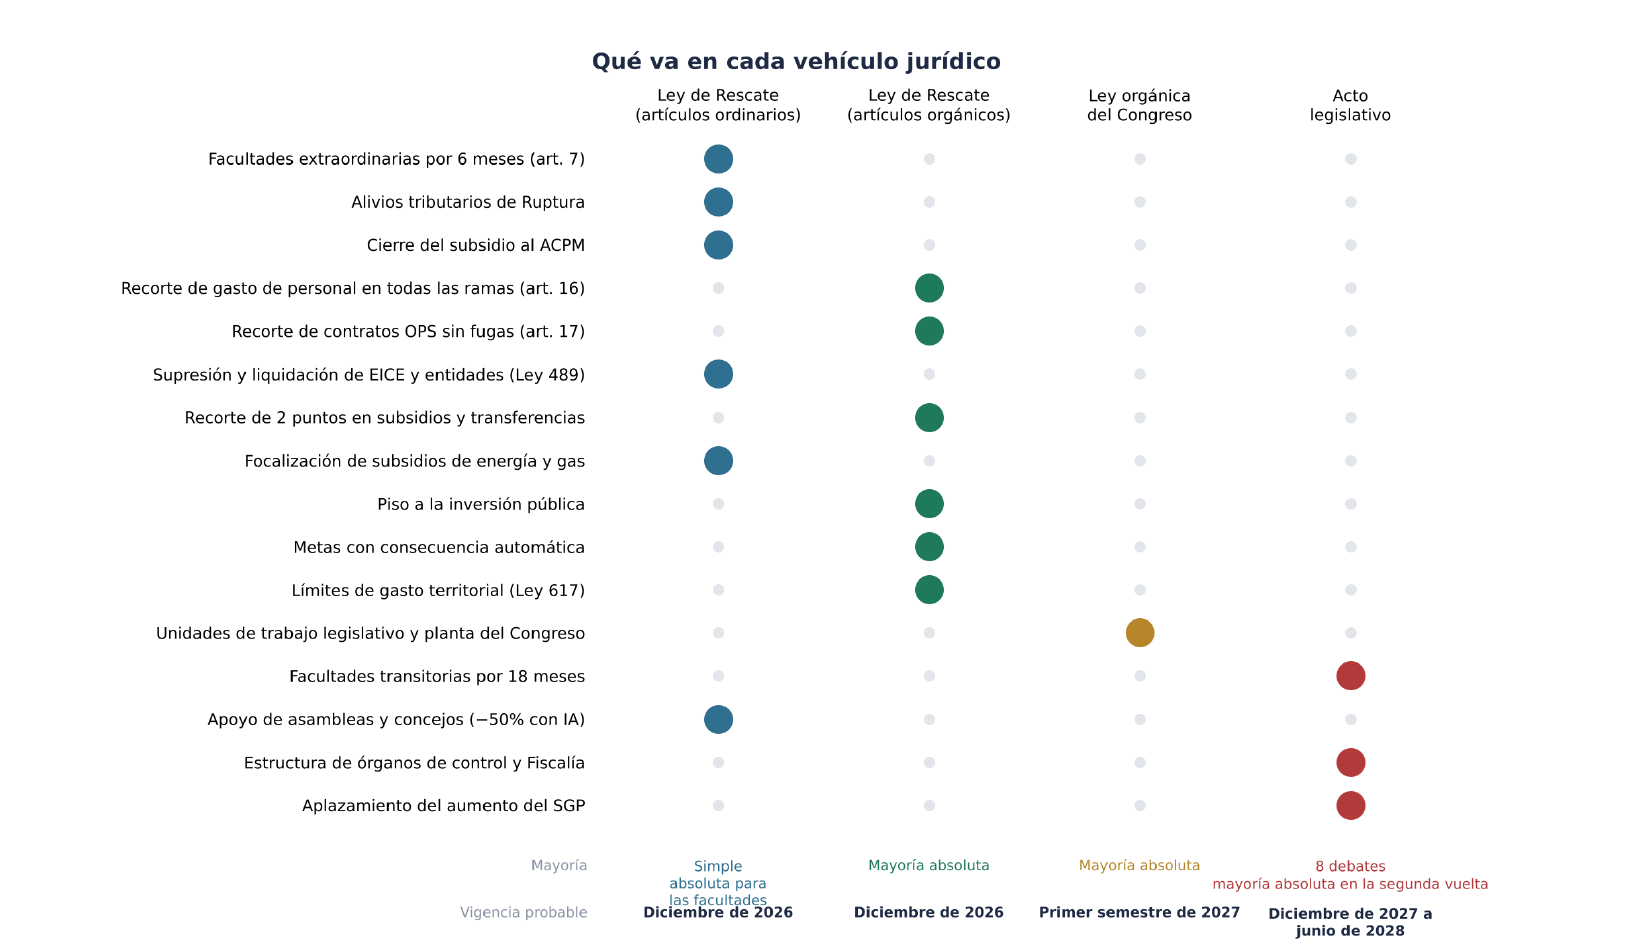
El documento se ofrece con ánimo constructivo, como una contribución técnica a la discusión del proyecto en el Congreso. Cada cifra lleva su fuente en el texto, y el diseño jurídico explica qué norma cambia, con qué mayoría y en qué vehículo, para que la propuesta pueda debatirse artículo por artículo.